

Santander Consumer Bank
autorstwa Santander Consumer Bank S.A.
4,9
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,9
- Cena
- Free
- Pobierz
- 1.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
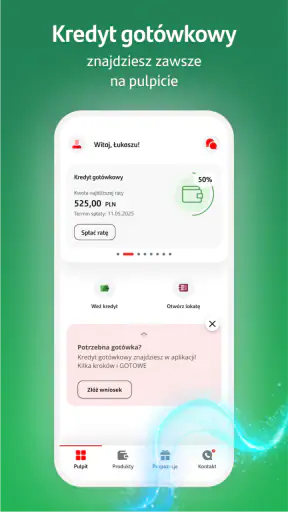
 Analiza autorstwa Getfullapps
Kiedy chcę szybko sprawdzić sprawy związane z finansowaniem zakupu, wolę zacząć od telefonu niż od szukania dokumentów w wiadomościach czy logowania się przez przeglądarkę. Santander Consumer Bank to aplikacja finansowa przygotowana przez Santander Consumer Bank S.A., przeznaczona przede wszystkim dla osób korzystających z usług tego banku. Po kilku dniach używania widzę w niej narzędzie praktyczne, ale dość wyspecjalizowane: najlepiej działa wtedy, gdy już mam konkretną umowę lub produkt banku i chcę kontrolować go w codziennym rytmie.
Nie jest to aplikacja, którą instalowałbym wyłącznie z ciekawości albo jako uniwersalny zamiennik każdego bankowego narzędzia. Jej sens zaczyna się w chwili, gdy muszę sprawdzić, co dzieje się z moim zobowiązaniem, przygotować się do płatności albo upewnić się, że mam pod ręką informacje potrzebne po zakupie na raty. Największą wartość daje skrócenie drogi między pytaniem a konkretną informacją, choć wygoda zależy od tego, jak często korzystam z usług Santander Consumer Banku.
Punkt wyjścia: co chcę załatwić przed otwarciem aplikacji
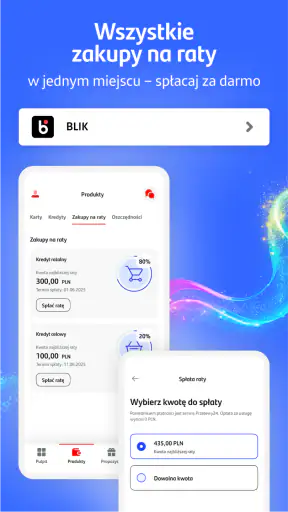
Najbardziej realistyczny scenariusz wygląda tak: kupuję sprzęt na raty, wracam do domu i po kilku dniach chcę sprawdzić warunki spłaty bez przekopywania się przez papierową umowę. W takiej sytuacji otwieram aplikację, loguję się i szukam informacji dotyczących mojego produktu. To prosty cel, ale właśnie przy takich krótkich zadaniach aplikacja ma największy sens.
Podobnie korzystam z niej, gdy zbliża się termin płatności i chcę upewnić się, jak wygląda bieżący stan zobowiązania. Nie chodzi wtedy o długie analizowanie finansów, tylko o szybkie potwierdzenie: czego dotyczy umowa, jaki jest jej status i jakie informacje powinienem mieć przed wykonaniem kolejnego kroku. Mobilny dostęp jest wygodniejszy niż kontakt z bankiem przy każdej drobnej wątpliwości.
Warto jednak od razu ustawić właściwe oczekiwania. To aplikacja dla klienta Santander Consumer Banku, a nie pełne centrum finansów osobistych dla wszystkich rachunków, kart i usług innych instytucji. Jeśli szukam jednego miejsca do zarządzania całym budżetem domowym, porównywania wielu banków albo planowania wydatków, zwykła aplikacja głównego banku lub niezależny menedżer finansów może być lepszym wyborem.
Od instalacji do pierwszego użycia
Program jest darmowy i ma oznaczenie PEGI 3, więc pod względem opłat oraz klasyfikacji wiekowej wejście jest proste. Działa na urządzeniach z systemem Android od wersji 9. To ważna informacja przy starszym telefonie: przed instalacją warto sprawdzić wersję systemu, zamiast zakładać, że każda aktualna aplikacja bankowa uruchomi się na kilkuletnim urządzeniu.
Po instalacji nie traktuję procesu jak zwykłego zakładania konta w aplikacji zakupowej. W przypadku narzędzia finansowego najważniejsza jest ostrożność podczas logowania i sprawdzanie, czy korzystam z właściwego programu. Dobrze też przygotować dane potrzebne do potwierdzenia dostępu, ponieważ próba wykonana w pośpiechu, na przykład przed wyjściem z domu, może skończyć się przerwaniem konfiguracji.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
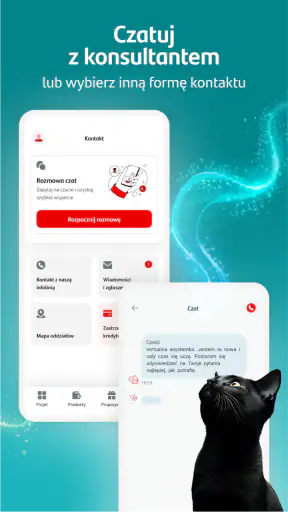
Interfejs nowej odsłony ma przede wszystkim prowadzić do informacji związanych z obsługą klienta banku. Nie oceniam go jako rozbudowanego pulpitu do codziennego zarządzania każdą złotówką. Jego zaletą jest raczej skupienie na konkretnych sprawach. Gdy wiem, czego szukam, krótsza struktura bywa lepsza niż ekran pełen wykresów, promocji i dodatkowych modułów.
Praktyczna wskazówka: po pierwszym zalogowaniu warto spokojnie przejść przez dostępne sekcje, zamiast czekać, aż pojawi się pilna potrzeba. Dzięki temu później łatwiej odnaleźć informacje związane z umową, płatnością lub kontaktem z bankiem. W aplikacjach finansowych kilka minut rozeznania oszczędza więcej czasu niż nerwowe klikanie w dniu, w którym termin jest blisko.
Codzienny przepływ: od pytania do konkretnej informacji
Typowy przebieg zaczynam od uruchomienia aplikacji i uwierzytelnienia. Następnie przechodzę do obszaru dotyczącego mojego produktu. Zamiast zapisywać wszystkie dane w notatniku, sprawdzam je wtedy, gdy są potrzebne. Taki sposób pracy jest szczególnie wygodny przy zakupach ratalnych: dokumenty mogą być schowane, a telefon zwykle mam przy sobie.
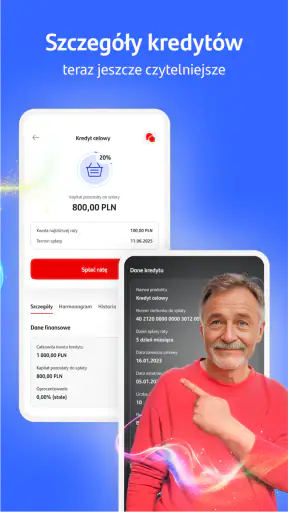
Jeśli interesuje mnie spłata, nie kończę na samym odczytaniu jednej wartości. Zwracam uwagę na to, jakiej umowy dotyczy ekran, czy oglądam właściwy produkt i czy informacje pasują do tego, co pamiętam z dokumentów. To drobny, ale ważny nawyk. Przy kilku zobowiązaniach łatwo pomylić zakup, dlatego najpierw identyfikuję umowę, a dopiero potem podejmuję decyzję finansową.
W codziennym użyciu aplikacja jest najbardziej przydatna jako punkt kontrolny. Mogę sprawdzić sytuację przed zakupem kolejnego sprzętu, zanim zdecyduję, czy następna rata mieści się w domowym planie. Nie zastępuje to własnego budżetu, ale zmniejsza ryzyko podejmowania decyzji na podstawie niepełnej pamięci.
Inny scenariusz pojawia się po zmianie telefonu. Zamiast zakładać, że dostęp przeniesie się bez żadnych przeszkód, traktuję ponowne logowanie jako osobny etap. W przypadku aplikacji bankowej nie warto obchodzić komunikatów bezpieczeństwa ani wybierać przypadkowych metod tylko po to, by szybciej zobaczyć ekran główny. Wygoda jest ważna, ale w finansach kolejność działań ma znaczenie.
Przekazanie sprawy między aplikacją, dokumentem i bankiem
Najciekawszy element korzystania z Santander Consumer Bank polega na tym, że aplikacja rzadko jest całym procesem. Często pełni rolę pośrednika między mną, zawartą umową a bankiem. Zaczynam od sprawdzenia danych w telefonie, potem porównuję je z dokumentem, a jeśli pojawia się niejasność, przechodzę do kontaktu z instytucją. To nie wada sama w sobie, lecz trzeba pamiętać, że aplikacja nie usuwa potrzeby rozumienia umowy.
Przy większym problemie, takim jak wątpliwość dotycząca warunków lub niezgodności informacji, nie próbowałbym rozwiązać wszystkiego samym klikaniem. Wtedy aplikacja jest dobrym miejscem do zebrania podstawowych danych, ale ostateczne wyjaśnienie powinno odbyć się kanałem wskazanym przez bank. Dzięki temu podczas rozmowy lub korespondencji mogę odwołać się do konkretnego produktu, zamiast opisywać sprawę ogólnie.
To także rozsądny sposób na ograniczenie błędów. Przed kontaktem zapisuję sobie, czego dokładnie nie rozumiem, sprawdzam nazwę produktu i przygotowuję dokumenty. Aplikacja skraca etap wyszukiwania, ale nie zastępuje jasnego opisania problemu. W praktyce takie przygotowanie bywa ważniejsze niż sama liczba dostępnych ekranów.
W porównaniu z tradycyjnym kontaktem telefonicznym aplikacja daje mi większą samodzielność przy prostych sprawach. W porównaniu z bankowością internetową w przeglądarce jest wygodniejsza na telefonie, bo nie muszę za każdym razem otwierać strony i szukać właściwego miejsca. Z drugiej strony przeglądarka może być lepsza, gdy chcę pracować na większym ekranie, porównywać dokumenty albo spokojnie przeanalizować kilka informacji naraz.
Co dzieje się po sprawdzeniu danych
Rezultat użycia jest konkretny, ale nie spektakularny: wiem więcej o obsługiwanym produkcie i mogę wykonać następny krok z mniejszą niepewnością. Dla mnie to wystarczający powód, by mieć aplikację zainstalowaną, jeśli korzystam z usług Santander Consumer Banku. Nie oczekuję od niej rozbudowanego planera finansowego, tylko sprawnego dostępu do informacji, które dotyczą mojej relacji z bankiem.
Wersja 2.6.0 pokazuje, że aplikacja jest rozwijana jako narzędzie mobilnego dostępu do banku, a nie jednorazowa nakładka na stronę internetową. Przy każdej aktualizacji nadal zachowałbym jednak zwyczaj sprawdzania, czy po zmianach logowanie i układ najważniejszych sekcji działają tak, jak tego potrzebuję. W aplikacjach finansowych przyzwyczajenie do jednego miejsca może być wygodne, ale nie powinno zastępować uwagi.
Skala korzystania z programu jest duża: aplikację pobrano ponad milion razy, a średnia ocena wynosi 4,9 przy około 43 tysiącach ocen. To sugeruje, że dla wielu użytkowników spełnia podstawowe oczekiwania. Nie traktuję jednak samej oceny jako gwarancji, że będzie idealna dla każdego. Wysoka satysfakcja klienta korzystającego z konkretnego produktu banku nie oznacza automatycznie, że aplikacja zastąpi narzędzia do zarządzania finansami całej rodziny.
Dla osoby, która chce tylko sprawdzić stan swojej umowy, wynik jest pozytywny. Dla kogoś, kto oczekuje rozbudowanych analiz, automatycznego porządkowania wydatków z wielu źródeł albo pełnej obsługi niezależnej od relacji z bankiem, rezultat może być mniej przekonujący. Najlepiej oceniać tę aplikację przez pryzmat konkretnego zadania, a nie przez porównanie z każdym typem bankowości mobilnej.
Gdzie przepływ zaczyna się komplikować
Pierwsze ograniczenie wynika z profilu aplikacji. Jeśli nie jestem klientem Santander Consumer Banku albo nie mam produktu, który mogę w niej obsługiwać, jej użyteczność szybko spada. Nie instalowałbym jej więc jako ogólnej aplikacji finansowej tylko dlatego, że ma wysoką ocenę. Najpierw trzeba mieć realny powód do korzystania.
Drugie tarcie pojawia się wtedy, gdy oczekuję natychmiastowego rozwiązania sprawy wymagającej wyjaśnienia. Aplikacja może pomóc zebrać informacje, ale nie każdą kwestię rozstrzygnie za mnie. Przy pytaniach o szczegóły umowy, nietypową sytuację lub rozbieżność między dokumentem a ekranem konieczny może być kontakt z bankiem. Dla części użytkowników będzie to rozczarowanie, zwłaszcza jeśli liczą na całkowicie bezobsługowy proces.
Trzeci problem dotyczy starszych urządzeń. Wymóg Androida 9 wyklucza część bardzo starych telefonów, a nawet na zgodnym sprzęcie warto zostawić wolne miejsce i aktualizować system. Nie polecałbym też korzystania z aplikacji finansowej na urządzeniu, którego bezpieczeństwo budzi wątpliwości. Jeżeli telefon jest współdzielony, odblokowany lub dawno nieaktualizowany, wygoda nie równoważy ryzyka.
Może przeszkadzać również wąski zakres zastosowań. W zwykłej aplikacji głównego banku często mam rachunek, przelewy, kartę i historię wydatków w jednym miejscu. Santander Consumer Bank koncentruje się na relacji z tym konkretnym bankiem i jego produktami. To zaleta przy określonym zadaniu, lecz wada, gdy chcę połączyć wiele obszarów finansów w jeden pulpit.
Dla kogo to dobry wybór, a kto powinien poszukać innego narzędzia
Poleciłbym tę aplikację osobie, która korzysta z finansowania oferowanego przez Santander Consumer Bank S.A. i chce mieć informacje pod ręką bez każdorazowego sięgania po dokumenty. Sprawdzi się także u kogoś, kto przed płatnością lub kontaktem z bankiem woli samodzielnie zweryfikować podstawowe dane. Jest darmowa, prosta do uzasadnienia w codziennym użyciu i nie wymaga instalowania kilku różnych programów do jednej umowy.
Nie będzie moim pierwszym wyborem dla osoby szukającej pełnego centrum domowego budżetu. Jeżeli najważniejsze są kategoryzacja wydatków, obsługa rachunków w wielu bankach, rozbudowane wykresy lub planowanie celów, lepiej zacząć od aplikacji głównego banku albo wyspecjalizowanego narzędzia finansowego. Również użytkownik, który załatwia sprawy wyłącznie na komputerze, może uznać wersję przeglądarkową za wygodniejszą.
Warto też pamiętać o wieku użytkownika i sposobie korzystania z telefonu. Oznaczenie PEGI 3 mówi o dostępności wiekowej, ale nie oznacza, że dziecko powinno samodzielnie obsługiwać produkty finansowe. W praktyce aplikacja jest przeznaczona dla osoby, która rozumie swoje zobowiązania i potrafi bezpiecznie chronić dane logowania.
Moja ocena po przejściu całego procesu
Najmocniejszą stroną Santander Consumer Bank jest konkretność. Otwieram aplikację z określonym pytaniem, przechodzę do informacji związanych z bankiem, a potem mogę zdecydować, czy sprawa jest zamknięta, czy wymaga kontaktu z obsługą. Nie dostaję narzędzia do wszystkiego, ale w zamian nie muszę przebijać się przez funkcje, których nie potrzebuję przy obsłudze konkretnego produktu.
Doceniam też możliwość rozdzielenia prostych czynności od trudniejszych. Sprawdzenie informacji wykonuję samodzielnie, natomiast kwestie wymagające interpretacji zostawiam bankowi. Taki podział jest bezpieczniejszy niż podejmowanie decyzji wyłącznie na podstawie skróconego widoku w telefonie. Aplikacja pomaga mi przygotować się do działania, ale nie udaje doradcy finansowego.
Moje zastrzeżenia dotyczą głównie zakresu i zależności od konkretnej relacji z bankiem. Dla klienta z jednym jasno określonym zobowiązaniem to rozsądny pomocnik. Dla osoby oczekującej pełnej bankowości mobilnej może okazać się zbyt wąski. Nie uznałbym tego za błąd, tylko za cechę, którą trzeba uwzględnić przed instalacją.
Ostatecznie polecam Santander Consumer Bank osobom, które chcą wygodnie kontrolować produkty tego banku na telefonie i cenią szybki dostęp do podstawowych informacji. Przed pobraniem warto odpowiedzieć sobie na jedno pytanie: czy będę używać aplikacji do konkretnej umowy lub usługi, czy szukam uniwersalnego menedżera finansów? W pierwszym przypadku wybór jest sensowny. W drugim lepiej porównać ją z pełną aplikacją bankową albo narzędziem obejmującym cały domowy budżet.
Szybkość, stabilność i wygoda na co dzień
Przy ocenie codziennej wygody patrzę nie tylko na to, jak szybko docieram do informacji, lecz także na to, czy potrafię bezpiecznie wrócić do sprawy po przerwie. W kolejnej części zwracam uwagę na rozsądne nawyki, które pomagają korzystać z telefonu bez pośpiechu i nie mylić danych dotyczących różnych produktów.
Jakiej szybkości oczekiwać przy krótkich zadaniach
Przy aplikacji tego typu nie mierzę szybkości liczbą animacji czy tym, jak efektownie wygląda ekran startowy. Liczy się dla mnie, czy mogę bez zbędnych objazdów przejść od logowania do informacji dotyczącej produktu, który chcę sprawdzić. Właśnie krótkie, powtarzalne zadania są dobrym testem: jeżeli za każdym razem muszę przypominać sobie, gdzie szukać, oszczędność wynikająca z telefonu szybko maleje.
Dlatego po pierwszym spokojnym zapoznaniu się z sekcjami warto zapamiętać własną ścieżkę do najczęściej używanej informacji. Nie chodzi o skróty czy ukryte ustawienia, lecz o prosty nawyk: wiedzieć, od czego zacząć, zanim pojawi się pośpiech. W dniu płatności albo przed rozmową z bankiem taka orientacja pomaga ograniczyć pomyłki, nawet jeśli samo otwarcie aplikacji jest szybkie.
Gdy korzystam z niej intensywniej
Najbardziej wymagający moment nie musi oznaczać długiego czasu spędzonego w aplikacji. Częściej jest nim sytuacja, w której równocześnie sprawdzam kilka informacji, porównuję je z umową i próbuję ustalić, czy następny krok mogę wykonać samodzielnie. W takim przypadku telefon jest wygodny do szybkiego podglądu, ale mały ekran utrudnia zestawianie szczegółów. Rozsądniej jest wtedy potraktować aplikację jako punkt startowy, a dokumenty otworzyć na większym ekranie lub mieć je przygotowane osobno.
Pomaga też rozdzielenie kontroli od decyzji. Najpierw sprawdzam, którego produktu dotyczy widok, następnie porównuję potrzebne informacje z dokumentacją, a dopiero potem decyduję, czy wystarczy mi samodzielne działanie. Ten porządek jest użyteczniejszy niż szybkie przełączanie się między ekranami i pamiętanie wartości z głowy. To szczególnie ważne, gdy mam więcej niż jedną sprawę do sprawdzenia.
Stabilność i powrót do przerwanej sprawy
W finansach stabilność rozumiem przede wszystkim jako możliwość spokojnego dokończenia zadania bez zgadywania, czy poprzednia czynność została wykonana. Jeśli coś przerywa mi korzystanie z telefonu, nie zakładam, że aplikacja zachowała każdy etap dokładnie tak, jak go zostawiłem. Po powrocie ponownie sprawdzam, jaki produkt mam przed sobą i czy nadal widzę informację potrzebną do podjęcia decyzji.
To może brzmieć ostrożnie, ale przy sprawach związanych z umową jest rozsądniejsze niż poleganie na pamięci. Jeśli logowanie po zmianie urządzenia wymaga dodatkowego potwierdzenia, traktuję je jako część ochrony dostępu, a nie przeszkodę do obchodzenia. W razie przerwania procesu lepiej wrócić do niego od początku i sprawdzić kontekst niż działać na podstawie niepełnego obrazu.
Telefon, system i codzienny komfort
Wymaganie Androida 9 daje praktyczny punkt kontrolny przed instalacją, ale sama zgodność systemu nie przesądza o komforcie. Starszy lub mocno obciążony telefon może sprawiać trudności w różnych aplikacjach, dlatego przed ważną czynnością warto zamknąć zbędne zadania i korzystać z urządzenia, które działa pewnie. Nie przypisuję temu programowi konkretnego zapotrzebowania na pamięć ani energię; ważniejsze jest, by nie planować pilnej sprawy na urządzeniu, któremu na co dzień brakuje stabilności.
Jeśli aplikacja ma służyć do krótkiego sprawdzenia informacji, telefon jest naturalnym wyborem. Gdy potrzebuję porównać więcej dokumentów, wygodniejsza może być przeglądarka na komputerze. To nie jest kwestia tego, że jedna droga zawsze działa lepiej, lecz dopasowania ekranu do zadania: mobilny podgląd wygrywa dostępnością, a większy ekran ułatwia dokładną analizę.
Końcowy werdykt o wydajności
Moja ocena jest pragmatyczna: największą przewagę aplikacji stanowi wygodny dostęp do spraw związanych z konkretną relacją z bankiem, a nie obietnica, że każde zadanie finansowe da się wykonać szybciej niż innymi kanałami. Do kontroli własnego produktu telefon jest poręczny. Do rozbudowanego porównywania dokumentów lub wyjaśniania nietypowej sytuacji lepiej przygotować także umowę i, jeśli trzeba, skorzystać z kontaktu z bankiem.
Jeżeli korzystam z usług Santander Consumer Banku, mam zgodne i bezpieczne urządzenie oraz chcę głównie sprawdzać informacje dotyczące swojej umowy, aplikacja ma dla mnie jasne zastosowanie. Jeśli oczekuję kompleksowego zarządzania budżetem, obsługi wielu instytucji albo pracy na dużym ekranie, wybiorę inne narzędzie jako główne, a tę aplikację potraktuję co najwyżej jako uzupełnienie. Taki podział najlepiej odpowiada jej wyspecjalizowanemu charakterowi.
Zalety
- Przejrzysty podgląd rat, salda i terminów spłaty zobowiązań.
- Możliwość szybkiego kontaktu z bankiem bez wizyty w oddziale.
- Powiadomienia pomagają pamiętać o zbliżających się płatnościach.
- Dostęp do dokumentów i historii operacji bezpośrednio w aplikacji.
- Logowanie biometrią ułatwia codzienne korzystanie z konta.
Wady
- Nie wszystkie sprawy kredytowe można załatwić całkowicie online.
- Zakres funkcji zależy od posiadanych produktów banku.
- Aplikacja wymaga aktualnego systemu i kompatybilnego urządzenia.
- Część użytkowników może uznać liczbę komunikatów za zbyt dużą.
- Problemy z połączeniem mogą utrudnić dostęp do danych i usług.
Często zadawane pytania dotyczące Santander Consumer Bank
Czym jest aplikacja Santander Consumer Bank i do czego służy?
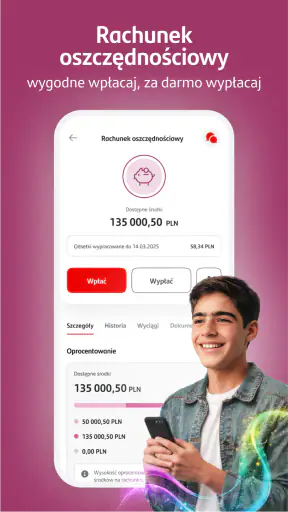
Aplikacja Santander Consumer Bank pozwala klientom korzystać z wybranych usług bankowych na smartfonie, bez konieczności odwiedzania placówki. Po zalogowaniu można między innymi sprawdzać saldo i historię rachunku, kontrolować spłaty kredytu, przeglądać szczegóły zobowiązań oraz kontaktować się z bankiem. Zakres dostępnych funkcji może zależeć od rodzaju posiadanej umowy i produktu.
Czy korzystanie z aplikacji Santander Consumer Bank jest bezpieczne?
Aplikacja została przygotowana z myślą o ochronie danych oraz operacji bankowych. Dostęp może być zabezpieczony hasłem, kodem PIN, odciskiem palca lub rozpoznawaniem twarzy, jeśli urządzenie obsługuje takie metody. Przed instalacją warto pobrać program wyłącznie z oficjalnego sklepu Google Play lub App Store, regularnie aktualizować system i nigdy nie udostępniać danych logowania osobom trzecim.
Czy aplikacja Santander Consumer Bank jest darmowa?
Samo pobranie aplikacji Santander Consumer Bank zwykle nie wiąże się z opłatą w sklepie z aplikacjami. Należy jednak pamiętać, że koszty mogą wynikać z taryfy konkretnego produktu bankowego, rodzaju wykonywanej operacji lub połączenia z internetem mobilnym. Przed skorzystaniem z wybranej funkcji najlepiej sprawdzić aktualną tabelę opłat i prowizji obowiązującą dla danego klienta.
Czy przez aplikację można zarządzać kredytem w Santander Consumer Bank?
Jedną z najważniejszych funkcji aplikacji dla klientów banku jest dostęp do informacji o posiadanym finansowaniu. W zależności od rodzaju kredytu użytkownik może sprawdzić saldo zadłużenia, terminy rat, historię spłat oraz podstawowe warunki umowy. Dostępne opcje mogą się różnić, dlatego aplikacja nie zawsze zastępuje pełną obsługę wszystkich spraw, takich jak zmiana umowy czy złożenie niestandardowego wniosku.
Co zrobić, jeśli nie mogę zalogować się do aplikacji Santander Consumer Bank?
W przypadku problemów z logowaniem warto najpierw sprawdzić, czy telefon ma dostęp do internetu, aplikacja jest zaktualizowana, a wpisywane dane są poprawne. Nie należy wielokrotnie zgadywać hasła ani kodu, ponieważ może to spowodować blokadę dostępu. Jeśli problem nadal występuje, najlepiej skorzystać z oficjalnej pomocy banku, infolinii lub instrukcji odzyskiwania dostępu, korzystając wyłącznie z danych kontaktowych podanych na stronie banku.

Santander Consumer Bank
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu Aplikacja@santanderconsumer.pl, odwiedź stronę https://www.santanderconsumer.pl/bankowosc-elektroniczna/aplikacja-mobilna/ lub zapoznaj się z jego https://santanderconsumer.pl/prywatnosc.










